House View
House View 4.º Trim. 2026: Um novo dinamismo

A nossa visão dos mercados mundiais
- As perspetivas globais melhoraram. Apesar dos obstáculos que ainda persistem e de uma inflação acima da meta, o crescimento tem sido resiliente. Os EUA parecem estar prontos para recuperar o ritmo a partir de uma base sólida, o crescimento europeu está a superar as expectativas e a China poderá registar uma recuperação no 4.º trimestre.
- O contexto de crescimento mais forte permite que os bancos centrais continuem focados na inflação enquanto os mercados e as economias se adaptam às taxas mais elevadas. Na sequência dos aumentos de setembro, prevemos que a Reserva Federal dos EUA (Fed), o Banco Central Europeu (BCE) e o Banco do Japão aumentem as taxas em mais 25 pontos de base cada um até ao final do ano.
- Os resultados sólidos, apoiados pelo investimento e pelas despesas relacionadas com a IA, deverão manter o dinamismo e beneficiar tanto as ações como as obrigações. As yields das obrigações estão a subir, mas, dada a magnitude da inflação alimentada pelos preços da energia, o ajustamento continua a decorrer de forma controlada. Os resultados continuam a sustentar os spreads de crédito e o ambiente de taxas mais elevadas poderá favorecer as empresas geradoras de liquidez e as ações de valor.
- Num contexto de crescimento sólido e inflação acima da meta, os mercados esperam medidas concretas por parte do banco central. Após o início conturbado da presidência de Kevin Warsh, poderá ser necessário reforçar a independência da Fed. Qualquer hesitação pode reacender o debate. A crescente desdolarização, os sinais de repressão financeira liderada pelo Tesouro Americano e as eleições intercalares justificam alguma cautela em relação ao dólar. Uma nova escalada na situação no Médio Oriente, pressões sobre os preços da energia, um abrandamento nos mercados de trabalho e nas despesas de consumo, bem como rendimentos da IA inferiores ao esperado, são outros riscos a ter em conta.
- De um modo geral, o contexto continua favorável para os ativos de risco. Após um período de desaceleração a meio do ano, a economia global parece estar preparada para um final de ano mais sólido, com a Europa especialmente bem posicionada na entrada no 4.º trimestre.

Gráfico do trimestre
A confiança regressa com a recuperação do dinamismo
Após um período de abrandamento no início do ano, a confiança das empresas recuperou nas principais economias. Embora ainda haja riscos, o aumento da confiança aponta para uma recuperação mais ampla e duradoura do crescimento à medida que caminhamos para o final do ano.
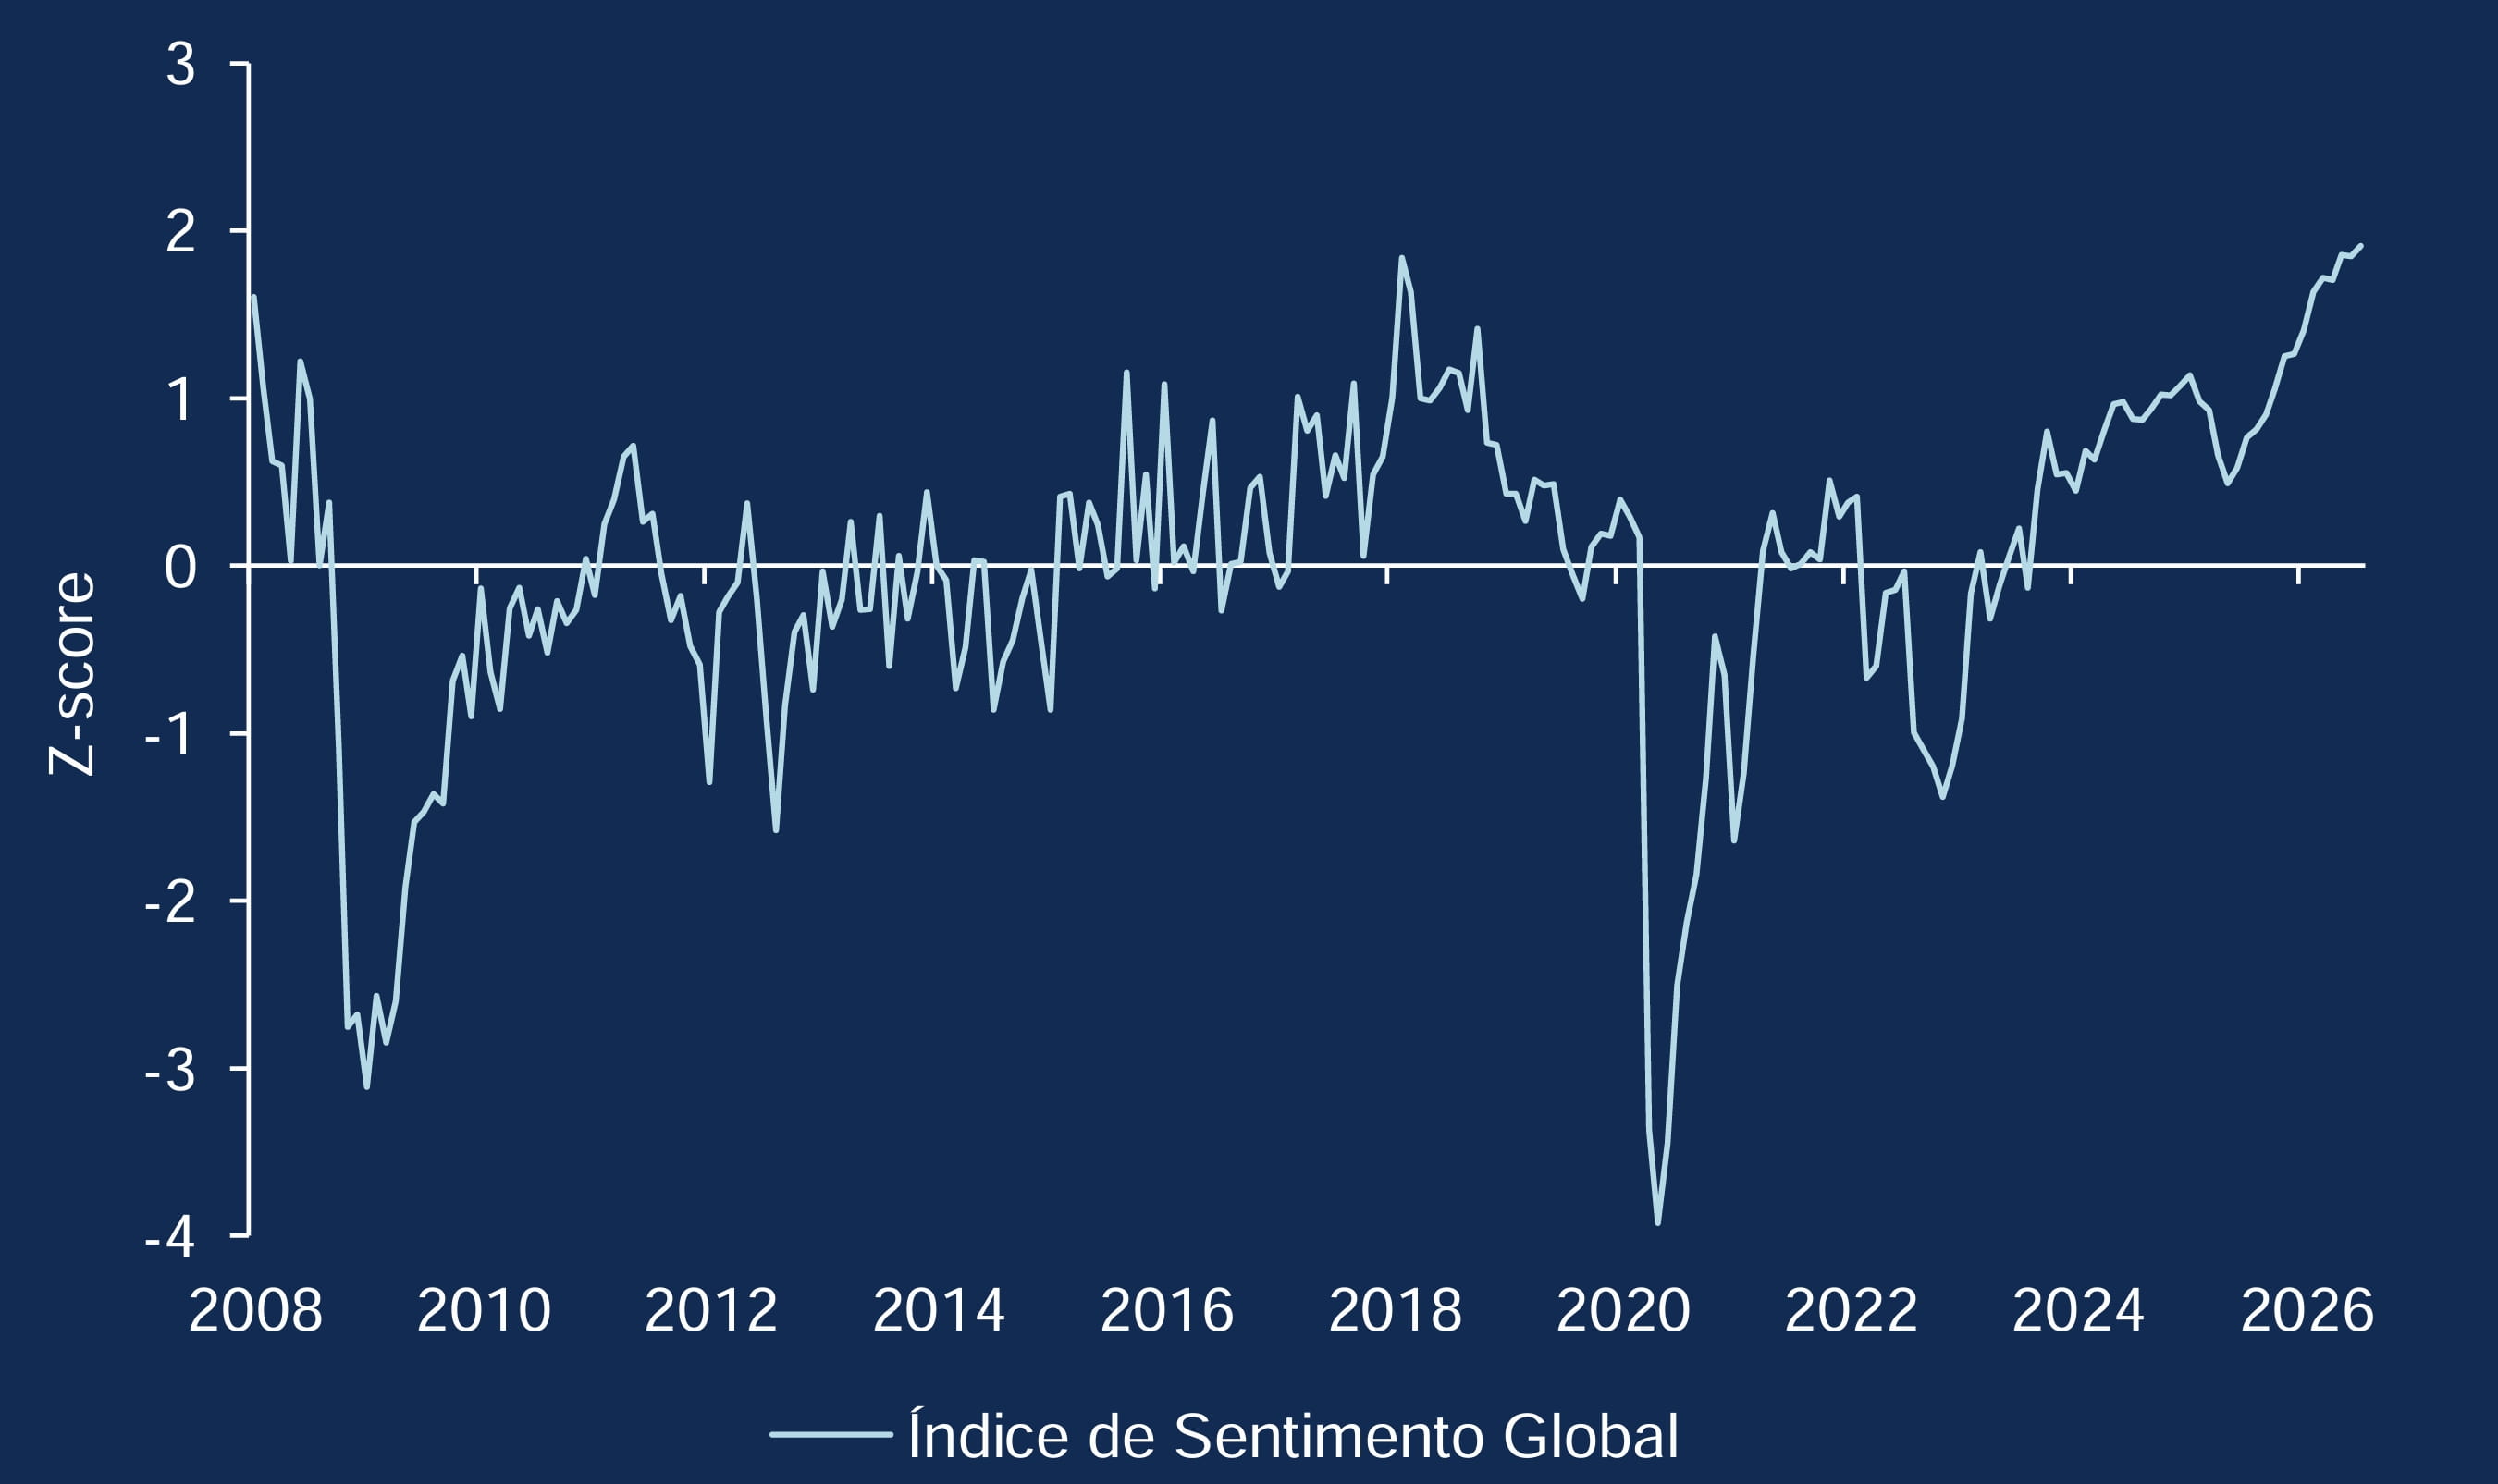
Nota: o Índice de Sentimento Global quantifica o sentimento geral com base na ocorrência de palavras positivas e negativas nos relatórios por país da Economist Intelligence Unit.
Fonte: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (dados de 31 de julho de 2026).
Tem pouco tempo? Descarregue a síntese da nossa House View para o 4.º Trim.